Kategorien
Neue Artikel» mehr »
Beliebte Suchanfragen
- Mittelmeer Muscheln
- Seeigel Gehäuse groß
- Schnecke Meeresrauschen
- Nordsee Muscheln
- Großes Schneckenhaus kaufen
- Muscheln für Muschelmassage
- Abalone Schmuck
- Pilgermuschel kaufen
- Große Muschel kaufen
- Schneckenhäuser kaufen
- Deko Muscheln weiß
- Muschel Schmuck
- Ammoniten Schmuck kaufen
- Muschelmix Deko
- Perlmuttspangen selber machen
- Abalone Schalen kaufen
- Kaurischnecke
- Perlmutt kaufen
- Muschel Schnecke
- Seeigel Schale kaufen
- Operculum Schmuck
- Schneckenhäuser Aquarium
- Turbo imperialis kaufen
- Deko aus Muscheln basteln
- Fossilien kaufen
- Muscheln kaufen
- Paua Schmuck
- Conchylien kaufen
- Versteinerungen kaufen
- Turbo sarmaticus kaufen
- Fossile Koralle
- Jakobsmuschel kaufen Pilgerweg
- Schnecken linksgewunden
- Turbo petholatus kaufen
Mix
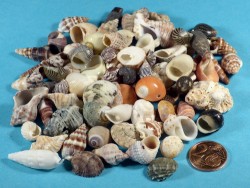
Hier finden Sie Mischungen von Schneckengehäusen, die zwar beschädigt sind, sich aber immer noch für Meerwasser-Einsiedlerkrebse eignen.
Wer Löcher oder abgebrochene Spitzen nicht störend findet, erhält hier eine kostengünstige Möglichkeit, seine Einsiedlerkrebse mit Schneckenhäusern zu versorgen. Da in den Mischungen verschiedene Gehäuse- und Öffnungsformen vorhanden sind, bieten sie zudem die Möglichkeit, festzustellen, welche Formen von den Krebsen bevorzugt ausgewählt werden.
Bitte beachten Sie, daß sich diese Gehäuse wegen der Gefahr der Austrocknung nicht für Land-Einsiedlerkrebse eignen!
1 Set 1,00 EUR*
(= 0,02 EUR pro Stück)
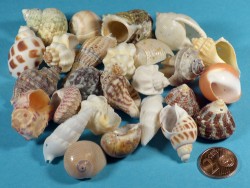
1 Set 1,00 EUR*
(= 0,03 EUR pro Stück)
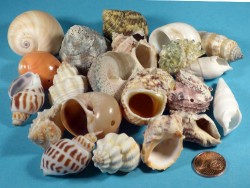
1 Set 1,00 EUR*
(= 0,05 EUR pro Stück)

1 Set 1,00 EUR*
(= 0,07 EUR pro Stück)
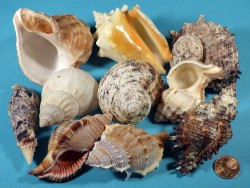
1 Set 1,00 EUR*
(= 0,10 EUR pro Stück)
Wenn Sie diesen Artikel kaufen, erhalten Sie nur bei entsprechend ausgewiesenen Einzelstücken (*Unikat*) das abgebildete Exemplar. Ansonsten dienen Abbildungen als repräsentative Beispiele und der Artikel, den Sie erhalten, ist dem Foto mindestens sehr ähnlich.
Alle angegebenen Preise sind Endpreise zzgl. Liefer-/Versandkosten. Es erfolgt kein Ausweis der Umsatzsteuer aufgrund der Anwendung der Kleinunternehmerregelung gem. § 19 UStG.